Combien d’heures de route prévoyez-vous ? Pour choisir un voyagiste en Namibie, comparez le format proposé, l’expertise locale, les prestations incluses et les conditions de réservation, puis séparez clairement les engagements du voyagiste d’une assurance facultative.
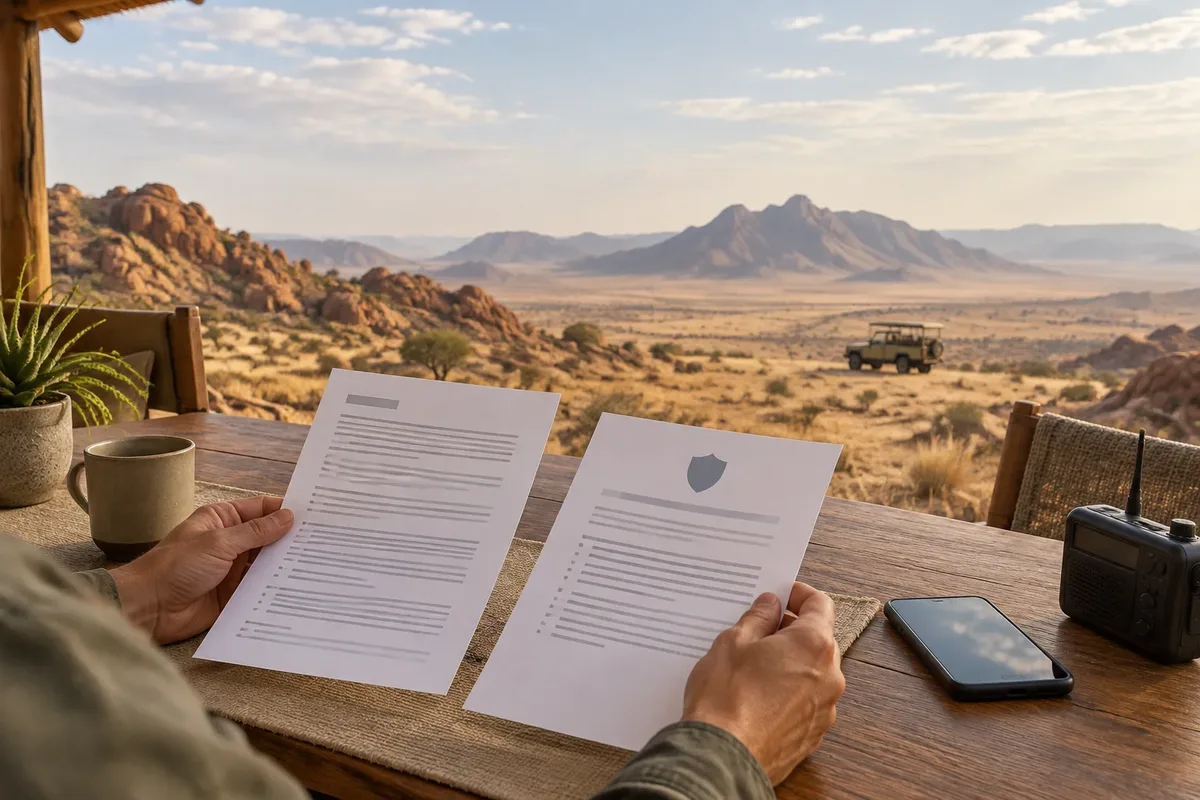
Pour savoir comment vérifier les garanties d’un voyagiste en Namibie, réunissez d’abord le devis, le contrat, les conditions de vente, la notice d’assurance et les coordonnées d’assistance, puis confrontez chaque promesse aux étapes réellement prévues. Un circuit qui combine transport, hébergement ou activité pendant plus de 24 heures ou avec une nuitée peut relever du forfait touristique, ce qui change le rôle juridique de l’organisateur.
Avant de commencer : réunir les documents utiles
Pour examiner sérieusement un circuit organisé en Namibie, rassemblez les documents qui décrivent le voyage vendu et ceux qui définissent les garanties séparées. Le devis seul ne suffit pas : il faut relier le prix, les étapes, les hébergements, le véhicule, les activités, l’organisateur et les procédures d’assistance afin de comparer une offre complète.
Comptez aussi les documents reçus à chaque moment de la réservation. Un courriel commercial peut présenter une promesse générale, tandis que le contrat fixe les prestations achetées et que la notice d’assurance précise les exclusions.
- le devis détaillé avec les dates, les étapes et les prestations incluses ;
- le contrat de voyage organisé et les conditions générales de vente ;
- la fiche des hébergements, du véhicule et des activités réservées ;
- la notice d’assurance annulation, assistance ou interruption lorsqu’elle est proposée ;
- les coordonnées de l’organisateur, du garant financier et du service d’assistance ;
- les conditions de paiement, de modification et d’annulation.
Ainsi, créez un tableau personnel à six colonnes : prestation, responsable, garantie, exclusion, procédure et document où l’engagement apparaît. Cette présentation fait ressortir immédiatement une activité annoncée dans le programme mais absente de la couverture.
| Élément | Question à trancher | Document attendu |
|---|---|---|
| Hébergement | Qui reloge le voyageur si le lodge devient indisponible ? | Contrat ou conditions de vente |
| Véhicule | Qui intervient en cas de panne et quelles dépenses restent dues ? | Contrat de location ou prestation |
| Activité | Quelle exclusion concerne la randonnée, le safari ou l’excursion ? | Notice d’assurance et programme |
| Assistance | Quel numéro répond depuis la Namibie, à quelle heure et dans quelle langue ? | Carte ou document d’assistance |
| Paiement | Qui intervient si l’organisateur ne peut plus exécuter le séjour ? | Contrat et garantie financière |
Étape 1 : distinguer les garanties et les intervenants
Pour savoir qui répond de quoi, séparez quatre intervenants : le voyagiste organisateur, le garant financier, l’assureur et la société d’assistance. Cette distinction permet d’attribuer chaque incident au bon interlocuteur : défaut d’exécution du forfait, insolvabilité, frais médicaux, rapatriement ou simple aide logistique.
Comptez aussi la différence entre une promesse commerciale et un engagement contractuel. Le voyagiste organise les prestations qu’il vend ; le garant financier intervient lorsque la défaillance de l’opérateur empêche la restitution ou la poursuite du voyage, dans le périmètre prévu par sa garantie ; l’assureur applique les garanties souscrites ; l’assistance coordonne une intervention.
Le garant financier ne paie pas automatiquement chaque dépense du séjour. Il protège un risque lié à la défaillance de l’opérateur, tandis qu’une assurance voyage traite les sinistres prévus dans sa notice.
Pour une offre relevant du forfait touristique, la directive (UE) 2015/2302 encadre notamment la responsabilité de l’organisateur et la protection contre l’insolvabilité, lorsque le droit de l’Union s’applique au vendeur ou à l’organisateur. Le contrat doit permettre d’identifier l’organisateur réel, même si la réservation passe par une agence ou une plateforme.
Ainsi, inscrivez dans votre tableau le nom exact de chaque intervenant et sa fonction. Un numéro d’assistance attribué à une société distincte ne transforme pas cette société en organisateur du circuit.
La directive européenne distingue également la résiliation d’un forfait par l’organisateur pour circonstances inévitables et exceptionnelles : dans ce cas précis, le remboursement intervient au plus tard dans les 14 jours suivant la résiliation du contrat, conformément à son article 12, paragraphe 4.
Le texte complet de la directive européenne sur les voyages à forfait permet de relier cette règle au type de contrat concerné, sans l’étendre à une annulation personnelle ou à une assurance facultative.
Étape 2 : contrôler ce qui est couvert et ce qui ne l’est pas
La couverture réelle se lit ligne par ligne : annulation, interruption, frais médicaux, transport sanitaire, bagages, responsabilité civile, véhicule, activités et retour anticipé doivent apparaître avec leurs limites. Une activité présente dans l’itinéraire n’est pas automatiquement couverte par l’assurance proposée avec le circuit.
Comptez aussi les conditions qui déclenchent ou bloquent chaque garantie. Une annulation peut exiger un motif précis et une date d’apparition définie ; une activité sportive peut être exclue ; un traitement médical antérieur peut modifier l’acceptation du dossier ; une franchise peut réduire le remboursement.
Établissez une ligne par événement redouté :
- maladie avant le départ ;
- accident pendant une excursion ;
- hospitalisation en Namibie ;
- rapatriement médical ;
- annulation du vol ou du circuit ;
- panne du véhicule ;
- vol ou détérioration des bagages ;
- interruption du séjour après un incident familial.
Pour chaque ligne, notez le déclencheur, la personne assurée, le montant maximal lorsqu’il figure au contrat, la franchise, l’exclusion et le justificatif nécessaire. Une formule qui annonce une assistance médicale peut ainsi imposer une validation préalable avant l’engagement de certaines dépenses.
Pour un circuit comprenant le désert du Namib, Etosha, le Fish River Canyon ou des excursions isolées, ajoutez l’activité exacte à la grille : randonnée, safari en véhicule, conduite sur piste, survol, sortie nautique ou visite culturelle ne produisent pas les mêmes risques contractuels.
Une assurance annulation ne prend pas en charge toutes les raisons de renoncer au voyage. La maladie, l’accident ou le décès d’un proche peuvent relever d’une garantie, tandis qu’un simple changement d’avis, une difficulté professionnelle ou une formalité oubliée peuvent rester exclus.
Ainsi, retenez uniquement une garantie dont le déclencheur correspond à votre situation et à votre programme. Un intitulé comme « protection complète » n’apporte aucune information sur la franchise, le plafond, la procédure ou l’exclusion.
Étape 3 : vérifier le fonctionnement de l’assistance sur place
L’assistance sur place doit répondre à trois questions concrètes : qui appeler depuis la Namibie, quelle décision l’interlocuteur peut prendre et quelle dépense reste à avancer. Dans une zone isolée, le temps d’accès, le réseau téléphonique, le moyen d’évacuation et l’autorisation préalable peuvent compter davantage que le nom commercial de la garantie.
Comptez aussi le trajet prévu avant de juger l’assistance suffisante. Windhoek–Swakopmund représente environ quatre heures de route, Sesriem–Swakopmund environ quatre heures quarante-cinq, et Fish River Canyon–Windhoek près de sept heures quarante-cinq dans les estimations fournies ; la circulation dépasse rarement 80 km/h en conditions ordinaires.
Une assistance utile indique d’abord la marche à suivre. Elle précise le numéro accessible depuis l’étranger, les informations à transmettre et la nécessité éventuelle d’une autorisation avant consultation ou transport.
Préparez une fiche hors ligne avec :
- le numéro international de l’assistance ;
- le numéro local du prestataire ou du lodge lorsqu’il figure au dossier ;
- le numéro du contrat et le nom de l’organisateur ;
- les noms des voyageurs et leurs informations médicales essentielles ;
- l’adresse de l’étape et les coordonnées du conducteur ou du guide ;
- la procédure applicable à une panne, une hospitalisation ou une évacuation.
Lors d’une panne, distinguez le dépannage du véhicule, le transport des voyageurs, la nuit supplémentaire et la modification du programme. Ces quatre dépenses peuvent relever d’acteurs différents, surtout lorsque le véhicule est fourni par un partenaire local et que l’hébergement appartient à un autre prestataire.
Lors d’un problème médical, l’assistance peut organiser le contact avec un établissement, confirmer une prise en charge ou coordonner un transport ; elle ne supprime pas automatiquement la franchise, l’exclusion ou l’avance de frais prévue dans la notice.
Pour un séjour en Namibie, la couverture médicale personnelle reste donc distincte de la responsabilité du voyagiste. Le voyagiste répond de l’organisation des prestations vendues dans le cadre applicable ; l’assurance répond des frais et événements couverts ; l’assistance facilite la coordination.
Ainsi, demandez une réponse écrite sur quatre points avant le paiement : l’appel initial, l’autorisation préalable, l’avance de frais et le transport depuis une zone isolée. Une réponse qui ne précise aucun de ces éléments ne permet pas d’évaluer l’assistance.
Étape 4 : obtenir les confirmations avant de réserver
Avant de payer, transformez les points sensibles en questions fermées et demandez leur réponse dans le dossier contractuel ou par écrit. L’objectif consiste à fixer la version exacte du circuit : dates, hébergements, véhicule, activités, organisateur, garanties souscrites et procédure d’assistance doivent correspondre à l’offre finalement achetée.
Comptez aussi les différences entre une proposition commerciale et le contrat édité après modification. Une nuit ajoutée, une extension à Etosha, une randonnée dans le Fish River Canyon ou un véhicule différent peuvent changer l’exposition au risque sans modifier le titre du circuit.
Utilisez cette grille avant le paiement :
| Point à faire confirmer | Réponse exploitable | Signal d’alerte |
|---|---|---|
| Organisateur | Nom juridique et coordonnées figurant au contrat | Interlocuteur commercial impossible à identifier |
| Garantie financière | Garant désigné et périmètre de protection indiqué | Promesse générale sans garant identifié |
| Assurance | Notice, exclusions, franchises et procédure disponibles | Simple intitulé sans document détaillé |
| Assistance | Numéro international et procédure d’appel précis | Numéro uniquement commercial ou local |
| Programme | Étapes, activités, véhicule et hébergements concordants | Devis et contrat décrivent deux circuits différents |
Pour une formalité d’entrée, séparez la responsabilité du voyagiste de votre obligation personnelle de disposer des documents requis. Depuis le 1er avril 2025, les ressortissants français doivent disposer d’un visa pour un court séjour en Namibie ; la page de France Diplomatie consacrée à la Namibie indique une délivrance à l’arrivée aux aéroports de Windhoek et Walvis Bay ainsi qu’une procédure en ligne.
La même page officielle doit primer sur une affirmation commerciale qui imposerait une procédure différente, car elle décrit les modalités consulaires applicables à la nationalité concernée. Les exigences liées au passeport, aux dates et à la nationalité restent personnelles au voyageur.
Ainsi, inscrivez dans votre dossier la date de consultation de la page officielle, la nationalité de chaque participant et la modalité de visa retenue. Ne faites pas porter au voyagiste une formalité qui relève de votre situation individuelle.
Pour apprécier le budget global, comparez aussi les prestations exclues : vols, repas, carburant, entrées de parc, pourboires, activités optionnelles, assurance et nuits supplémentaires peuvent être traités séparément. Le prix d’un circuit n’a de sens qu’avec son périmètre.
Un budget de safari en Namibie doit ainsi distinguer le montant affiché par le voyagiste des frais ajoutés par le voyageur avant ou pendant le séjour.
Erreurs fréquentes et vérification finale
Les erreurs les plus coûteuses viennent d’une confusion entre les personnes qui vendent, organisent, assurent et assistent le voyage. Un contrat bien présenté peut laisser une activité hors garantie, une panne sans procédure claire ou une annulation limitée à des motifs précis ; la dernière lecture doit donc porter sur les écarts, pas sur les adjectifs commerciaux.
Comptez aussi les erreurs de comparaison entre deux circuits : durée identique, niveau d’hébergement différent ; même prix, activités non incluses ; même itinéraire, véhicule et assistance distincts. Deux offres ne deviennent comparables qu’après cette mise à plat.
- Confondre garantie financière et remboursement de frais médicaux.
- Prendre un numéro d’urgence pour une prise en charge illimitée.
- Comparer deux prix sans intégrer les vols, activités ou entrées de parc.
- Oublier qu’une activité ajoutée peut relever d’une exclusion.
- Lire le programme sans identifier l’organisateur juridique.
- Conserver les documents uniquement dans une boîte courriel inaccessible hors réseau.
Pour terminer, ouvrez les documents sur votre téléphone et hors ligne, puis rapprochez chaque étape du tableau de garanties. Cette opération prend quelques minutes et révèle les incohérences avant le versement de l’acompte.
La page consacrée à la sécurité pendant un voyage en Namibie peut compléter la préparation pratique, notamment pour les déplacements isolés et les contraintes liées aux longues distances, sans remplacer les conditions contractuelles de l’assistance.
Questions fréquentes sur les garanties d’un circuit en Namibie
Les réponses ci-dessous concernent des cas qui apparaissent après la lecture des documents, lorsque le voyageur doit attribuer une responsabilité précise ou agir depuis la Namibie.
Comptez aussi l’écart entre le lieu où survient l’incident et l’entreprise qui a vendu le séjour. Le bon interlocuteur découle du contrat, de la garantie mobilisée et de la nature de la dépense.
Une agence locale peut-elle être l’organisateur du forfait ?
Oui, si elle conclut ou organise le forfait sous sa responsabilité contractuelle. Une agence française peut vendre un circuit exécuté par un partenaire namibien, mais le contrat doit identifier l’organisateur et la répartition des prestations.
Qui paie une nuit supplémentaire après une panne ?
La réponse dépend du contrat de transport, du programme et de la garantie mobilisée. Le dépannage du véhicule, l’hébergement imprévu et le transport des passagers peuvent relever de responsabilités différentes ; aucune prise en charge automatique ne découle du seul fait que la panne survient pendant le voyage.
Une assurance voyage couvre-t-elle une excursion ajoutée sur place ?
Pas automatiquement. L’activité ajoutée doit entrer dans la définition des activités couvertes, respecter les exclusions et être compatible avec les conditions de la notice ; une excursion achetée localement peut donc nécessiter une analyse distincte.
Que garder en cas de désaccord pendant le séjour ?
Conservez le contrat, les échanges écrits, les factures, les rapports d’incident, les certificats médicaux et les preuves de paiement. Notez la date, le lieu, l’interlocuteur et la décision prise, puis transmettez les pièces au destinataire indiqué par le contrat dans le délai qu’il fixe.
Sources utiles à consulter
Les documents officiels servent à séparer les règles d’entrée en Namibie des engagements commerciaux du voyagiste. Les textes contractuels restent nécessaires pour connaître la couverture exacte du circuit acheté.
Comptez aussi la date de chaque information conservée dans votre dossier : les formalités d’entrée et les modalités commerciales peuvent évoluer, tandis que le contrat signé fixe la version de votre réservation.
- France Diplomatie : Namibie : visa, entrée sur le territoire et conseils officiels ; usage concret : distinguer votre formalité personnelle des garanties du voyagiste.
- Directive (UE) 2015/2302 sur les voyages à forfait : responsabilité de l’organisateur, résiliation et protection contre l’insolvabilité dans son champ d’application ; usage concret : comprendre le rôle du contrat de forfait.
- Contrat, conditions générales et notice d’assurance : exclusions, franchises, délais de déclaration et interlocuteurs ; usage concret : déterminer la procédure applicable à votre circuit précis.
Retenez ce circuit si le contrat identifie clairement l’organisateur, le garant financier et l’assistance, puis inscrivez la procédure d’appel dans vos documents hors ligne avant le versement de l’acompte.